2019年登陆科创板的龙软科技(688078.SH)首度出现半年度业绩亏损。公司当期经营呈现明显的分化态势:上半年营收8,753.76万元,同比仅微增1.82%,增长基本陷入停滞;盈利端则出现大幅恶化,归母净利润亏损1,487.89万元,同比暴跌408.75%。
半年报显示,公司费用管控、经营现金流、资产结构均发生异动。其中,公司销售费用达1,363.42万元,同比大增66.88%,费用增速远超营收增速。同时,公司经营现金流由正转负,净额为-1,376.76万元,同比下滑252.24%,日常运营资金压力持续加大。资产端风险同样凸显,截至2026年6月末,公司应收账款余额3.62亿元,占总资产比重达44.75%,近半数资产固化为应收款项,不仅资金回笼效率偏低,还潜藏着较高的坏账风险。
龙软科技外延并购遭遇“滑铁卢”。2023年,公司耗资1,080万元收购波义尔(河北)智能矿山科技有限公司(以下简称“波义尔”)控股权,将其定位为智能矿山业务的关键外延增长点。该公司股东等签订三年累计净利润不低于1000万元的业绩承诺。但波义尔经营能力严重不达标,三年累计净利润仅135.18万元,且连续两年未完成考核目标。业绩承诺方应向龙软科技支付补偿款共计394.01万元。2026年6月,龙软科技启动波义尔注销程序。
相较于短期的业绩波动,长期悬而未决的合规治理缺陷,才是制约龙软科技可持续发展的隐患。2026年1月,中国证监会北京证监局向龙软科技采取责令改正措施,向董事长毛善君、总经理姬阳瑞、财务总监兼董事会秘书郭俊英下发警示函。起因是公司存在收入和成本、应收账款核算不规范等内控问题。另外,公司因存在串通投标的违规行为,自2025年7月起被禁止参与全军物资工程服务采购,禁令周期长达三年。
中报首亏背后:销售费用涨66%
深耕矿山智能化赛道二十余年、手握自主GIS平台与时空大模型核心技术的龙软科技,主营煤炭、非煤矿山全链条智能化解决方案,而公司2026年上半年业绩走势大幅承压,这一信号值得警惕。
从龙软科技最新披露的半年报数据来看,公司营收增速基本陷入停滞。报告期内,公司实现营业收入8,753.76万元,仅同比小幅增长1.82%;利润总额亏损1,960.70万元,同比大幅下滑543.11%;归母净利润亏损1,487.89万元,而去年同期盈利481.91万元,同比降幅达到408.75%。值得警惕的是,这也是龙软科技2019年登陆资本市场以来,上市首份半年报亏损成绩单。
龙软科技表示,公司利润总额、归母净利润等下降的原因是初中级智能矿山建设项目竞争加剧及研发投入持续高位。
数据显示,2026年上半年,公司研发费用2,422.07万元,同比增长12.94%。拉长周期看,公司研发投入持续走高:2022年研发费用3,731万元,2025年增至6,117万元;2025年研发费用占当年营业收入比重达到39.76%。
除了研发端的压力,销售端、资金端的费用暴涨,进一步放大了公司的业绩亏损压力。2026年上半年,公司销售费用达1,363.42万元,同比大幅激增66.88%。公司解释称,费用上涨源于AI智能、非煤矿山等新业务的市场拓展投入。
与此同时,公司资金面承压迹象明显,当期财务费用由负转正,从去年同期-9.15万元增至20.72万元。核心原因在于子公司经营借款增加、利息支出走高,叠加市场存款利率下行导致利息收入缩减,双向挤压下资金成本持续抬升。
相较于短期利润亏损,公司现金流与应收账款暗藏的中长期经营风险,更值得关注。截至2026年6月末,公司应收账款余额高达3.62亿元,占总资产比重达到44.75%,应收资产占比极高,资产结构严重承压。数据显示,公司上半年虽实现1.21亿元累计回款,但核心的现汇回款金额、占比双双下滑,回款质量持续走低。受高额应收、低效回款拖累,公司经营活动现金流彻底由正转负,当期净流出1376.76万元。
并购踩坑:业绩承诺未达标,子公司被注销
2026年6月13日,龙软科技发布公告,董事会同意注销旗下控股子公司波义尔。这场初衷为扩充业务赛道、完善产业布局的跨界并购,历经三年业绩对赌周期彻底失利,最终以注销退场。
针对此次注销子公司,龙软科技将原因归结为贴合公司整体发展规划、整合内部资源、压降运营成本、优化组织架构。
值得注意的是,在宣布注销子公司的同日,龙软科技同步披露了波义尔三年业绩对赌完成结果公告,波义尔2024年净利润仅240.21万元,未达标年度300万元的业绩底线;2025年业绩直接断崖式下滑,亏损482.15万元,连续两年未能完成对赌目标。纵观2023年至2025年完整承诺周期,波义尔累计净利润仅135.18万元,对比三年1,000万元的累计承诺业绩,整体完成率不足14%。
回溯此次并购的初始交易细节,2023年4月,龙软科技与天津波义尔、自然人孟国营签署《股权转让协议》,公司斥资1,080万元收购波义尔51%股权,正式将其纳入控股体系。与此同时,交易双方约定了业绩对赌条款:承诺2023年至2025年,波义尔单年净利润不低于300万元,三年累计净利润不低于1,000万元。
随着三年业绩对赌全面失败,协议约定的业绩补偿机制正式触发。根据公司测算结果,此次波义尔业绩未达标叠加股权减值,承诺方合计需补偿金额达934.01万元。依据交易协议规则,龙软科技优先抵扣尚未支付的540万元股权转让尾款,抵扣完成后,天津波义尔与孟国营还需以现金形式,连带补足剩余394.01万元补偿款项。
合规亮红灯:财务核算被责令改正,军采被禁入三年
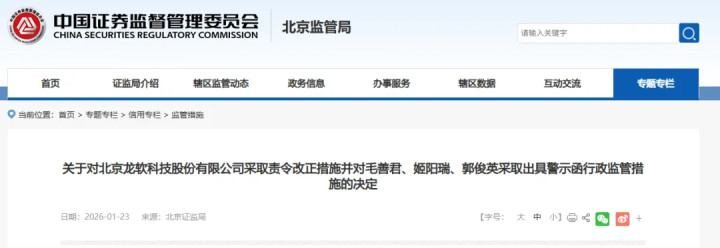
2026年1月,北京证监局一则监管措施揭露了龙软科技的财务合规漏洞。
2026年1月,龙软科技被证监会北京监管局采取责令改正措施。公司违规事项包括两个方面:
一是收入和成本核算不规范,个别项目合同价格分配依据不合理且未按单项履约义务进行成本核算,未合理预计售后运维成本并计提预计负债,未按履约进度确认运维收入等。
二是应收账款核算不规范,单项计提比例的确定依据不充分,迁徙率测算不规范,前瞻调整系数确定缺乏合理依据,应收账款保理业务会计处理不规范等。
不仅如此,公司董事长毛善君、总经理姬阳瑞、财务总监兼董事会秘书郭俊英对相关违规行为负主要责任。证监会北京监管局对上述人员采取出具警示函的行政监管措施,并记入证券期货市场诚信档案。
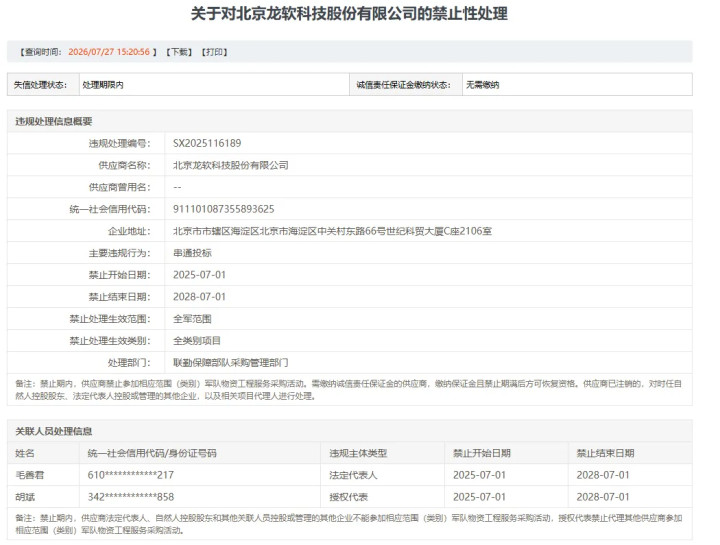
此前,公司合规风险早已爆发。早在2025年7月1日,军队采购网就公开披露处罚信息:龙软科技因存在串通投标违规行为,被联勤保障部队采购管理部门暂停全军采购准入资格,禁入周期长达三年。
三年禁入期内,不仅龙软科技自身无法参与对应品类的全军采购项目,公司法定代表人、自然人控股股东及其关联方控股、管理的所有企业,均被同步限制参与同类军采业务;公司授权代表也被禁止代理其他供应商参与相关军采事项。
记者:贺小蕊
财经研究员:赵强
天创优配提示:文章来自网络,不代表本站观点。
- 上一篇:华星配资 桃浦智创城公司走访慰问普陀公安分局桃浦派出所
- 下一篇:没有了
相关文章


沪深京指数
热点资讯